La plupart des analyses immobilières à Bali partent du principe que la réponse est une villa. Les données REID du premier semestre 2026 montrent pourtant que la question mérite d’être posée sérieusement, car les trois principaux types de biens affichent des performances très différentes, et pas toujours dans le sens auquel on pourrait s’attendre.
Où vont réellement les nuitées
Sur les cinq zones suivies par REID, les villas ont représenté environ 1,43 million de nuitées réservées au premier semestre 2026, les maisons d’hôtes environ 1,03 million, et les appartements approximativement 130 000.
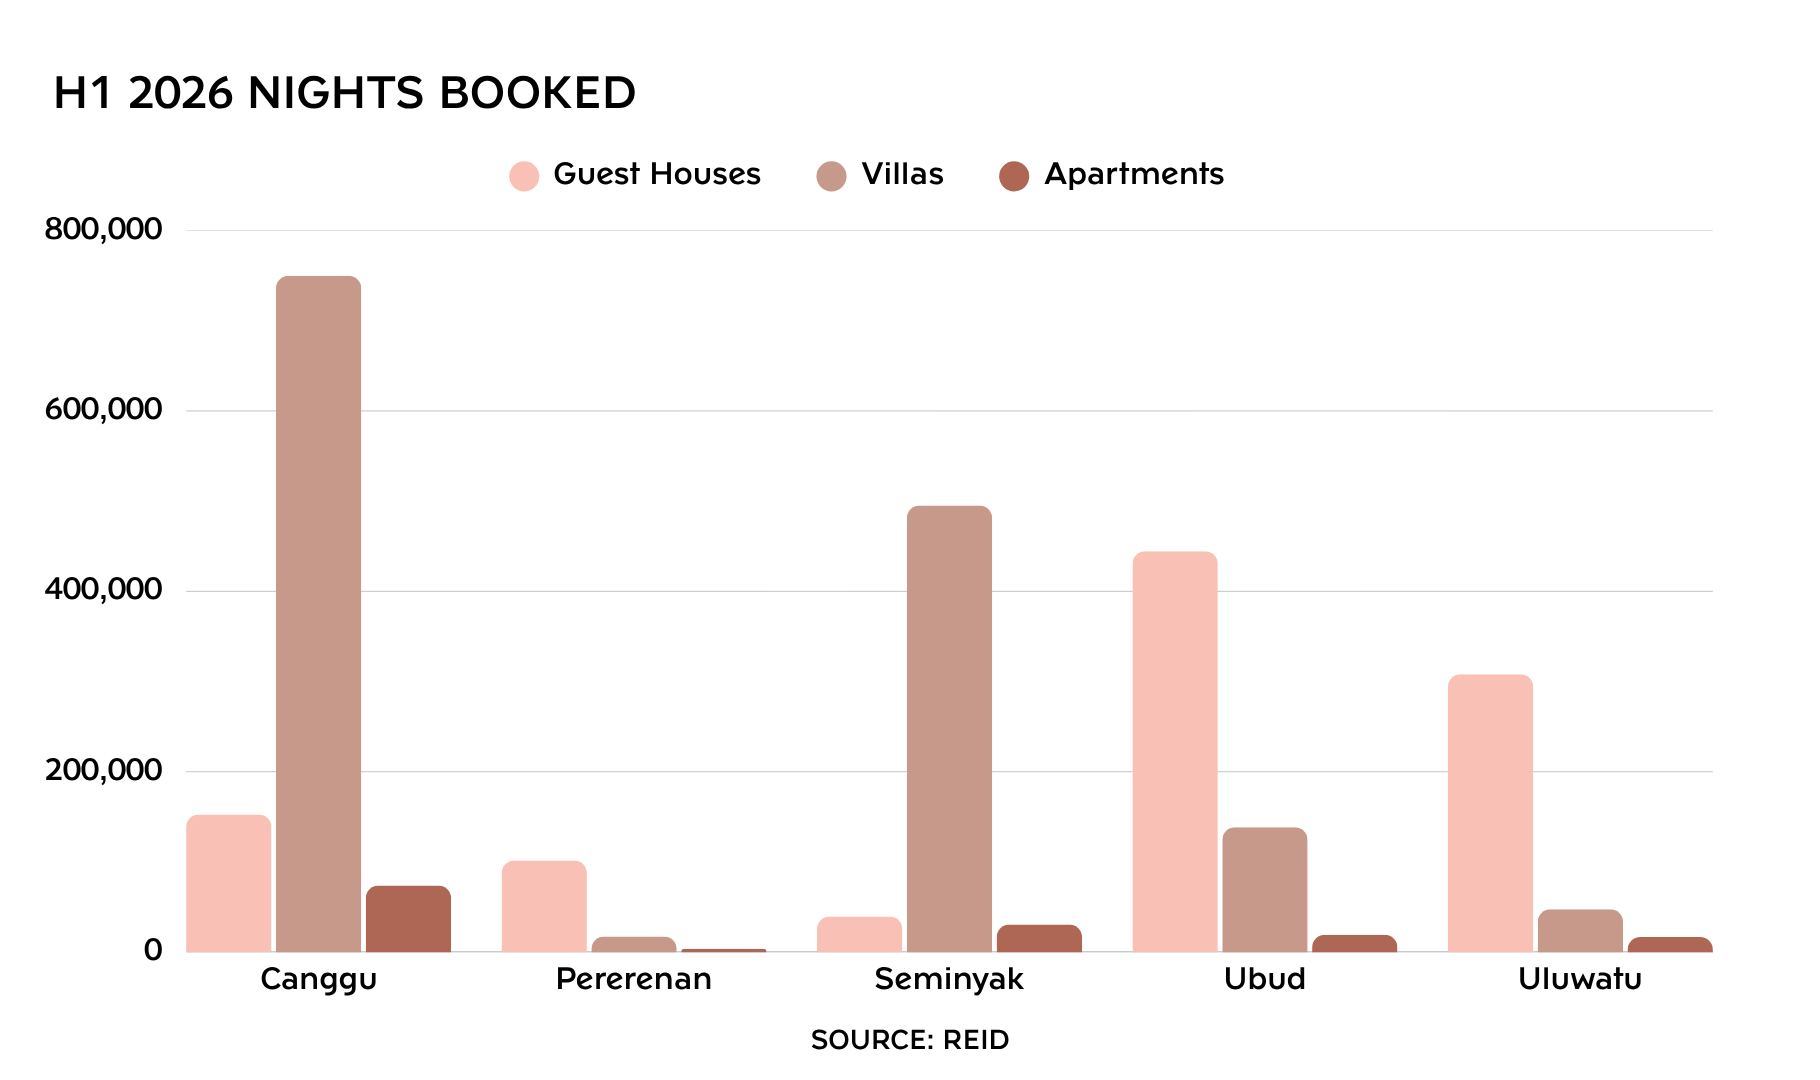
En parts de marché, cela représente 55 % pour les villas, 40 % pour les maisons d’hôtes et 5 % pour les appartements. Les villas enregistrent onze fois plus de nuitées réservées que les appartements et environ 1,4 fois plus que les maisons d’hôtes.
Le chiffre des appartements mérite particulièrement l’attention. Les appartements représentent 11 % de l’offre immobilière à Bali mais seulement 5 % des nuitées réservées dans ces zones. Quels que soient les avantages du segment, ce n’est clairement pas là que la demande locative se concentre actuellement.
Le cas des maisons d’hôtes
Les maisons d’hôtes constituent discrètement le deuxième moteur du marché locatif à Bali, et leur répartition est très inégale selon les zones, au point d’influencer la lecture globale de certains marchés.
À Pererenan, les maisons d’hôtes représentent 85 % des nuitées réservées. À Uluwatu, 84 %. À Ubud, 74 %. Ces trois zones sont avant tout des marchés de maisons d’hôtes qui proposent également des villas.
Canggu et Seminyak fonctionnent à l’inverse. Les villas représentent 77 % des nuitées réservées à Canggu et 88 % à Seminyak, ce qui en fait les véritables marchés de villas de l’île.
Cette distinction explique pourquoi les statistiques par zone semblent si souvent se contredire. Dans une zone où les maisons d’hôtes dominent la demande, les chiffres agrégés donnent très peu d’indications sur la performance réelle des villas.
À l’échelle de chaque bien, l’écart se resserre
Le nombre total de nuitées mesure la taille d’un marché. Le nombre moyen de nuitées par bien mesure la régularité avec laquelle une annonce se réserve, et selon ce critère, les trois catégories sont beaucoup plus proches.
Les appartements ont enregistré en moyenne 113 nuitées au premier semestre 2026, contre 108 pour les villas et 83 pour les maisons d’hôtes. En taux d’occupation, cela correspond approximativement à 62 %, 59 % et 46 %.
Les appartements se remplissent donc légèrement plus souvent que les villas. Cela tient davantage à la durée des séjours qu’à leur attractivité. Un client qui reste trois semaines occupe 21 nuits avec une seule réservation, alors qu’une villa avec une rotation tous les quatre jours doit enregistrer cinq réservations distinctes pour atteindre le même résultat. Les appartements se situent également à un tarif par nuit plus bas et sont souvent concentrés dans des zones denses et faciles à parcourir à pied, deux facteurs qui favorisent une occupation régulière.
Mais un avantage moyen de cinq nuitées sur un segment qui ne représente que 5 % des nuitées réservées reste un effet limité sur une base elle-même réduite. Les villas se remplissent presque aussi souvent sur un marché onze fois plus important.
Seminyak fonctionne à l’inverse
Seminyak fait exception sur les deux indicateurs, et cette exception est révélatrice. Les appartements y ont enregistré 86 nuitées contre 105 pour les villas, ce qui en fait la seule zone où les villas se remplissent davantage par bien.
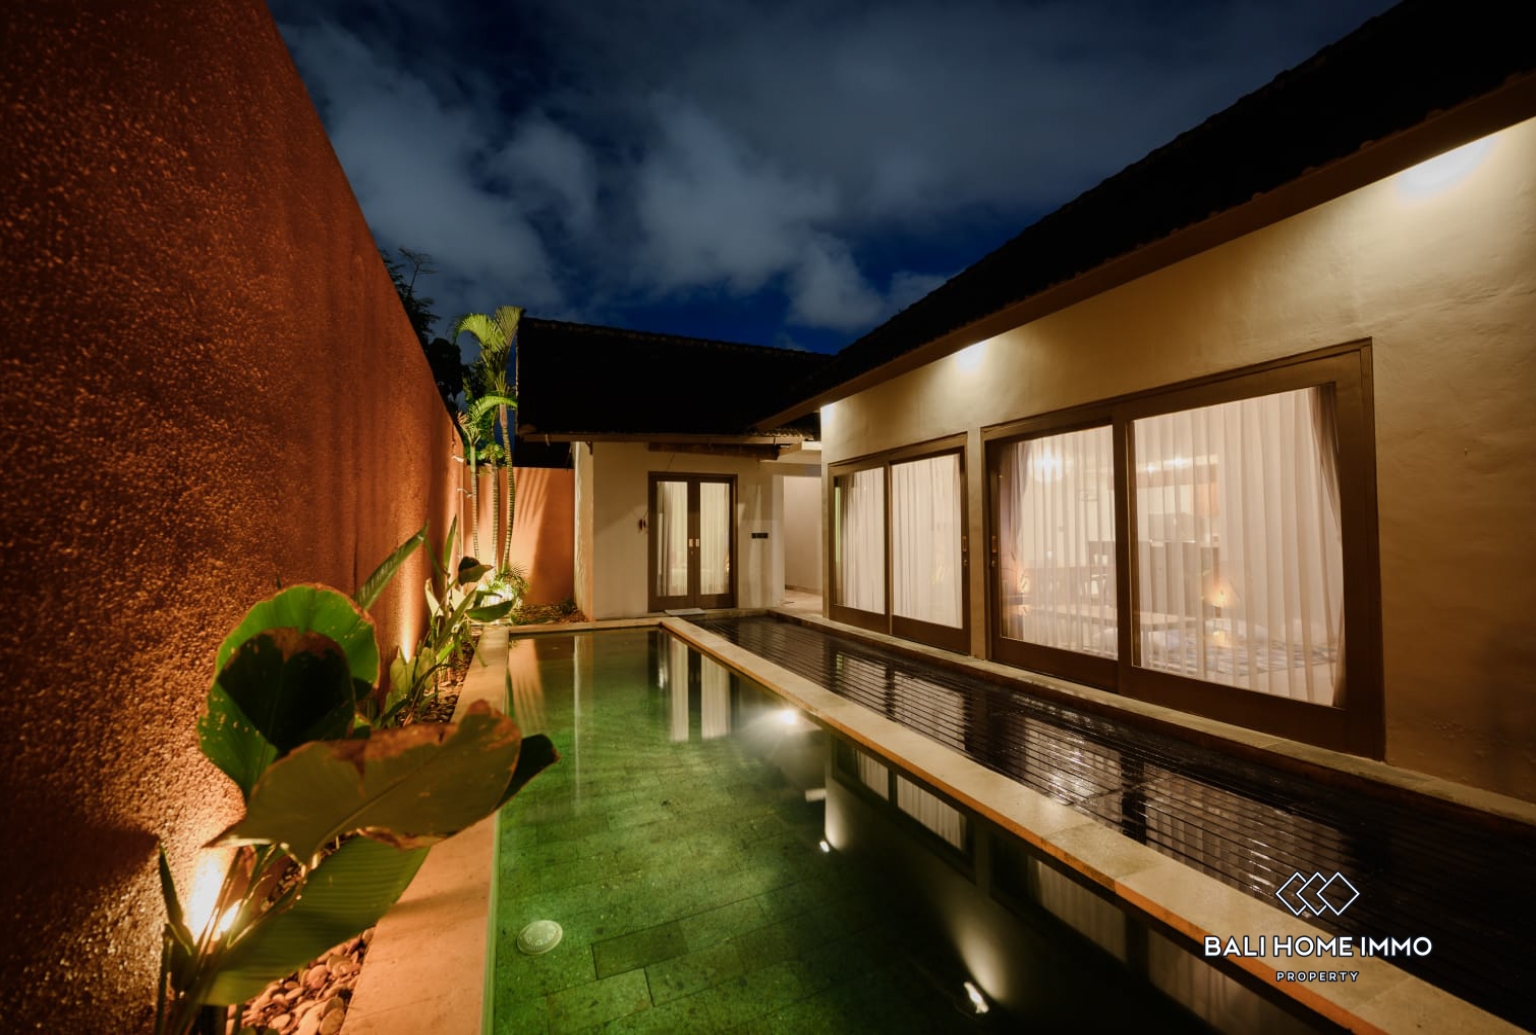
La demande à Seminyak repose davantage sur de courts séjours premium que sur des séjours prolongés. Les visiteurs viennent pour une semaine de beach clubs et de restaurants, et recherchent souvent une piscine privée. Ce profil favorise les villas et montre qu’un type de bien ne peut pas être évalué indépendamment du marché dans lequel il se trouve.
Ce que vous achetez réellement
Au-delà des habitudes de réservation, les trois types de biens sont très différents en tant qu’actifs immobiliers.
Les villas ont une superficie moyenne de 241 m², contre 74 m² pour les appartements. Les appartements affichent également un prix au mètre carré plus élevé, à 47 430 000 Rp (3 060 USD), contre une moyenne de marché de 30 612 500 Rp (1 975 USD). Autrement dit, vous payez plus cher au mètre carré pour environ un tiers de la surface.
Sur cette base approximative, cela place une villa moyenne autour de 6 882 000 000 Rp (444 000 USD) et un appartement moyen autour de 3 503 000 000 Rp (226 000 USD). L’appartement coûte environ deux fois moins cher, mais offre une surface bien plus réduite et n’inclut aucun terrain.
Or, c’est le terrain qui prend de la valeur. L’achat d’une villa l’inclut ; l’achat d’un appartement, non.
L’offre du marché va dans le même sens
L’évolution du marché confirme ce que montrent les données de demande.
Les villas représentent désormais 89 % de l’offre disponible et 90 % des transactions, contre 87 % un an plus tôt. La part relative des appartements dans les ventes a reculé de 13 % sur un an, tandis que leur prix au mètre carré a baissé de 8 %, contre une baisse moyenne de 5 % sur l’ensemble du marché.
Le stade de livraison constitue une autre différence importante. 75 % de l’offre d’appartements est encore en off-plan, contre 30 % pour les villas. La majorité des appartements actuellement en vente n’est donc pas encore construite, ce qui signifie que leur performance dépend davantage des délais de construction que d’un historique locatif déjà démontré.
Comment lire ces résultats par type de bien
Les villas incluent le terrain et dominent à la fois l’offre et la demande. Elles disposent du plus grand nombre de références comparables à l’achat et du bassin d’acheteurs le plus large à la revente. Le taux d’occupation des villas dans les cinq principales zones reste compris dans une fourchette étroite de 56 % à 63 %, ce qui indique une demande régulière plutôt qu’une concentration sur une seule localisation.
Les maisons d’hôtes jouent un rôle bien plus important que leur visibilité ne le laisse penser, avec 40 % des nuitées réservées. Elles performent particulièrement bien à Pererenan, Ubud et Uluwatu, où elles représentent la majorité de la demande, mais beaucoup moins à Seminyak, avec seulement 7 %. Pour ce type de bien, le choix de la localisation est encore plus déterminant que pour les deux autres : l’écart de 39 nuitées par bien entre Canggu et Ubud est le plus important du jeu de données.
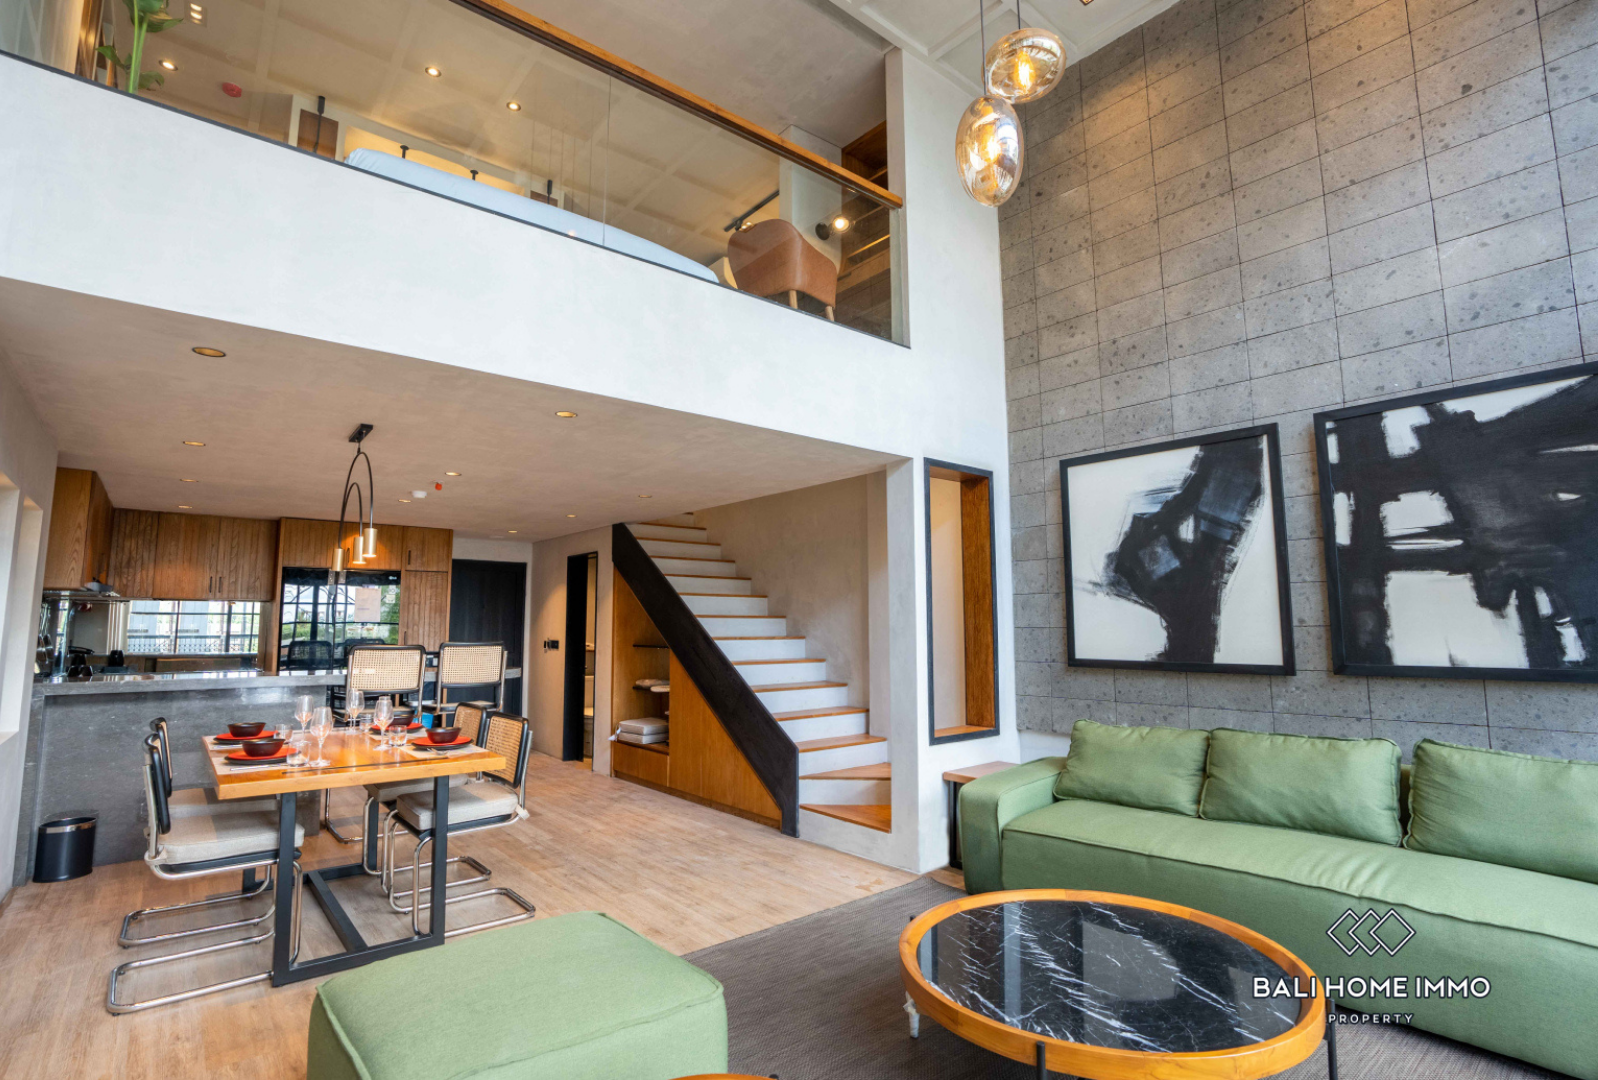
Les appartements offrent un ticket d’entrée plus faible et un léger avantage en taux d’occupation par bien, surtout dans les zones où la demande de séjours prolongés est déjà établie. En contrepartie, ils présentent une faible part de marché, aucune composante foncière, un coût au mètre carré plus élevé et une forte exposition à l’off-plan.
Ce qui distingue les biens les plus performants dans chaque catégorie
Dans toutes les catégories, la gestion compte autant que le type de bien.
Le taux d’occupation moyen du marché a progressé de 10 % en relatif sur un an pour atteindre 52 % alors que l’offre locative a augmenté de 5 % pour atteindre 44 750 biens. La demande absorbe les nouveaux logements disponibles, ce qui rend la stratégie tarifaire et la qualité des annonces encore plus importantes qu’il y a deux ans.
Les services professionnels de gestion de villas à Bali prennent en charge la tarification dynamique, la communication avec les clients, le ménage et la planification de la maintenance. Dans un marché où davantage d’annonces se disputent une clientèle en croissance, la différence entre un bien géré activement et une annonce laissée en gestion passive apparaît rapidement dans le taux d’occupation comme dans les avis.
Les chiffres de revenus locatifs à Bali présentés par zone ou par type de bien sont toujours exprimés en brut. Les frais de gestion, commissions des plateformes, salaires du personnel, charges, entretien et périodes de vacance doivent encore être déduits avant qu’un revenu net ne revienne au propriétaire.